Cyadluirruebe
Notre histoire au cœur des spirales de liquidité
Nous avons vu des marchés s'effondrer non pas par manque de valeur, mais par manque de compréhension des flux qui les traversent. C'est ce vide que nous comblons.
Nous sommes nés d'une observation simple : les crises financières
récurrentes partagent un même motif méconnu. Les contraintes de financement ne
se propagent pas linéairement ; elles s'auto-amplifient, créant des spirales
qui déstabilisent des systèmes entiers. Notre mission est de rendre ces
mécanismes visibles et compréhensibles pour ceux qui doivent les affronter.
Observer les flux cachés
Nous traquons les mouvements de liquidité là où les modèles classiques ne voient que du bruit, révélant les tensions avant qu'elles n'éclatent.
Décomposer les boucles de rétroaction
Chaque spirale obéit à une logique interne ; nous cartographions ces boucles pour comprendre comment une contrainte mineure devient un choc systémique.
Ouvrir le débat sans filtre
Nous refusons les simplifications rassurantes. Nos analyses sont brutes, nuancées, conçues pour ceux qui savent que la complexité ne s'efface pas.
Échanger avec nous
Vous repérez des motifs similaires dans votre univers ? Nous serions curieux de comparer nos observations et d'explorer ce que nous pourrions construire ensemble.
Nous écrire
Nous croyons que les marchés parlent une langue que l'on peut apprendre à entendre — mais seulement si l'on écoute ce qu'ils disent vraiment, et non ce que l'on souhaite entendre.
L'équipe
Des profils qui ont choisi de regarder ailleurs que là où tout le monde regarde.
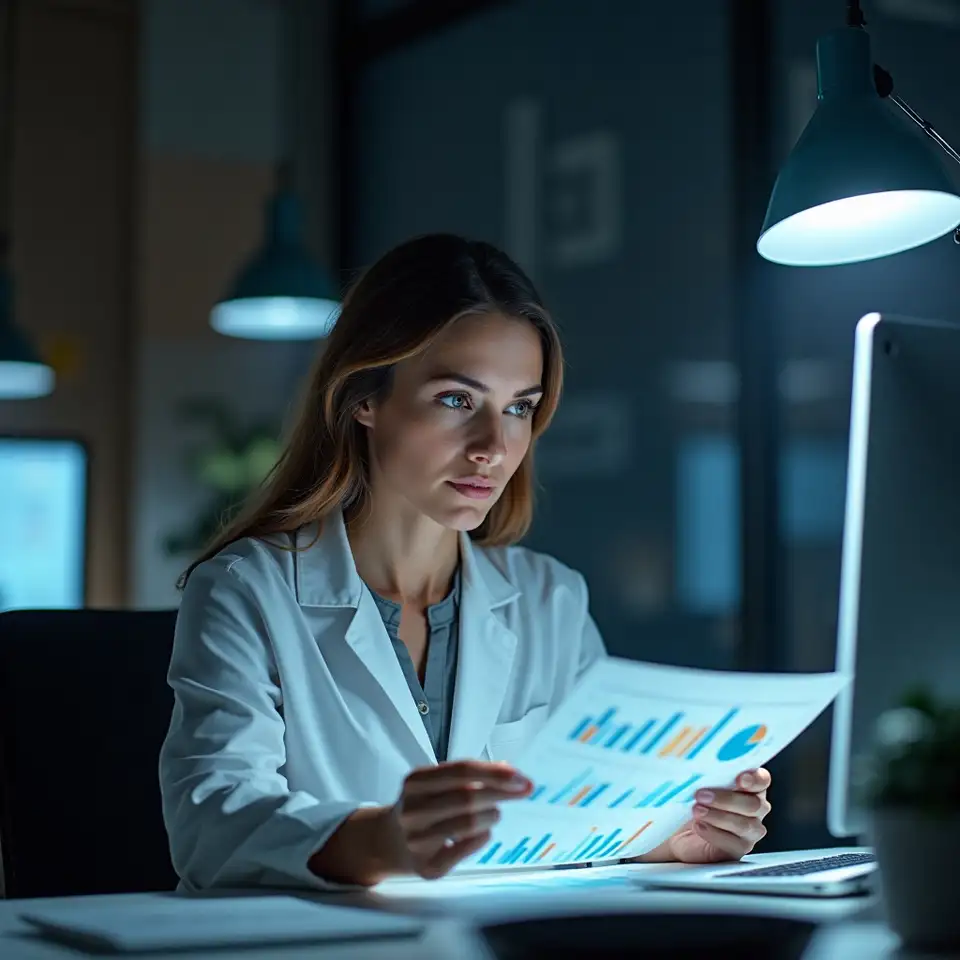
Claire Rousseau
Responsable recherche
1
Dynamique de liquidité
Doctorat en économie financière Sciences Po Paris
Banque de France
Expertises
Macro-économie
Statistiques
Rédaction analytique
Méthodes
Analyse de réseaux financiers
Cartographie des contagions
Certifications
Analyse macro-prudentielle avancée
Modélisation des stress-tests
Macro-économiste de formation, Claire a passé quinze ans à observer comment les tensions de financement se propagent des banques aux marchés réels.
Claire dirige nos programmes de recherche sur les mécanismes d'amplification. Elle conçoit les cadres théoriques que nous utilisons pour décrire les spirales de liquidité et supervise la validation empirique de nos modèles.
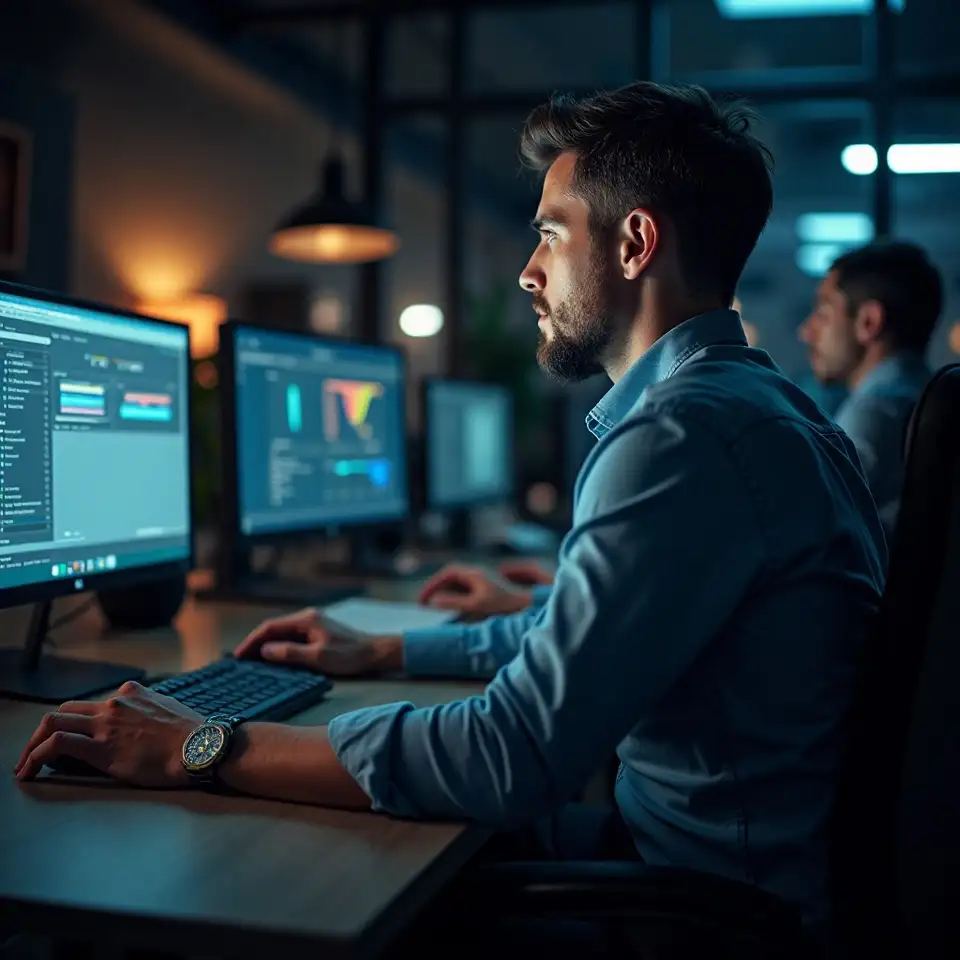
Marc Delacroix
Directeur des opérations
2
Infrastructure analytique
Master en ingénierie financière École Polytechnique
Société Générale
Expertises
Infrastructure
Gestion de projet
Analyse quantitative
Méthodes
Surveillance en temps réel
Alertes prédictives
Certifications
Gestion des risques opérationnels
Architecture de données massives
Marc a construit son expérience entre la gestion de crises opérationnelles et l'architecture de systèmes de surveillance en temps réel.
Marc veille à ce que nos outils d'analyse fonctionnent avec la fiabilité d'une infrastructure critique. Il supervise l'intégration des données, la qualité des flux, et la réactivité de nos systèmes de détection.
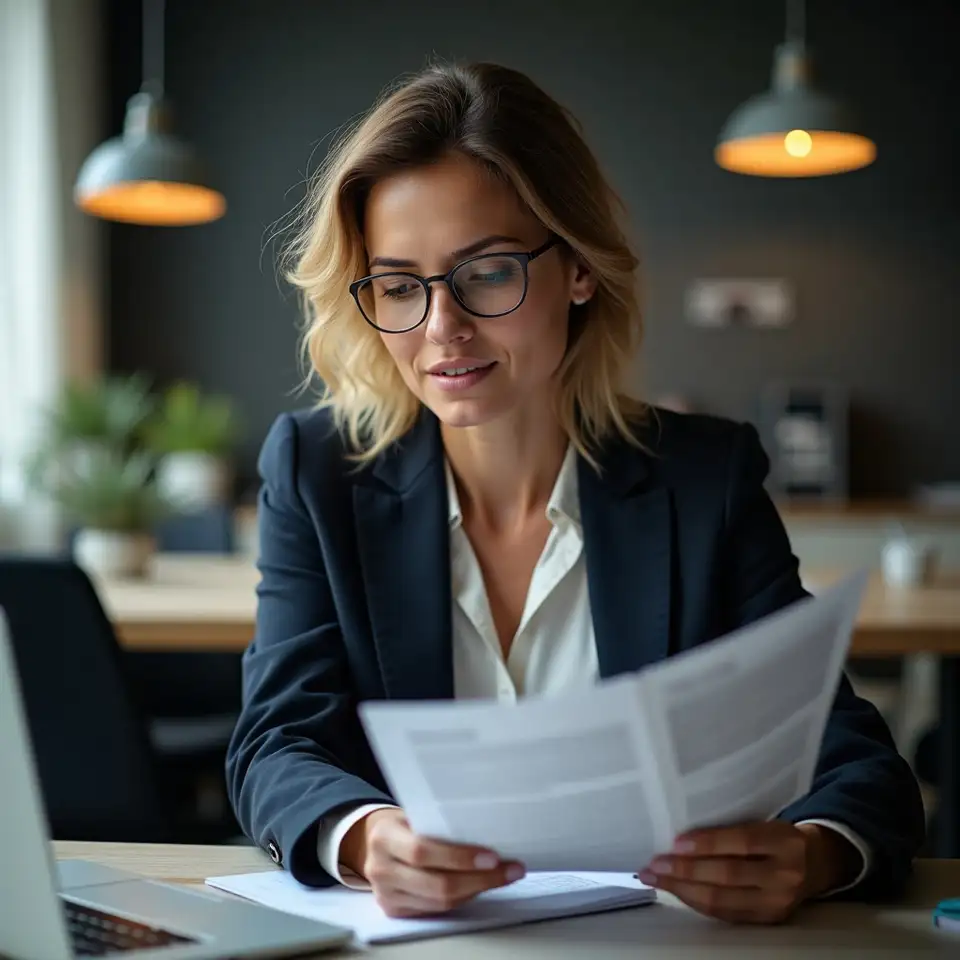
Sophie Bernard
Analyste senior
3
Comportements sous stress
Master en finance quantitative Université Paris-Dauphine
Amundi
Expertises
Économétrie
Recherche documentaire
Synthèse
Méthodes
Étude de cas historiques
Simulation de stress
Certifications
Analyse quantitative avancée
Économétrie des crises
Sophie se spécialise dans l'étude des comportements de marché sous contrainte, notamment les phases de désintermédiation et de repli sur la liquidité.
Sophie creuse dans les archives des crises passées pour en extraire les motifs récurrents. Elle produit les études de cas qui alimentent nos publications et nos ateliers de réflexion collective.
Thomas Moreau
Conseiller scientifique
4
Modèles de contagion
Doctorat en mathématiques appliquées Université Paris-Saclay
CNRS
Expertises
Mathématiques
Pédagogie
Revue critique
Méthodes
Modélisation mathématique
Revue critique de littérature
Certifications
Recherche académique peer-reviewed
Supervision de thèses doctorales
Thomas enseigne la finance théorique et conseille notre équipe sur les fondements mathématiques des modèles de contagion et d'amplification.
Thomas garantit la rigueur académique de nos travaux. Il challenge nos hypothèses, suggère des cadres théoriques alternatifs, et assure le lien entre notre recherche appliquée et les avancées de la littérature scientifique.
2019
Première observation : le motif récurrent
C'est dans les carnets de notes d'une nuit de mars que l'idée prend forme. Nous avions passé des semaines à tracer les mêmes courbes, les mêmes ruptures, les mêmes silences avant le krach. Le motif était là, obstiné, invisible pour ceux qui ne cherchaient pas à le voir. Nous avons décidé de construire un langage pour le nommer.
2021
Constitution de l'équipe et premiers modèles
Claire et Marc se sont rencontrés autour d'un constat partagé : les outils existants décrivent les conséquences, jamais les mécanismes. Nous avons recruté Sophie, puis formalisé nos premiers cadres d'analyse. Ce n'était pas encore une méthode. C'était une manière de regarder.
2023
Publication des premières analyses publiques
Nous avons choisi de ne pas garder nos travaux en interne. Les premières notes ont été diffusées, critiquées, affinées. La confrontation au regard extérieur nous a appris plus en six mois que deux ans d'isolement. C'est devenu notre rituel : publier, écouter, corriger.
2025
Expansion des outils de cartographie des flux
Nos modèles ont grandi. Nous avons développé des outils permettant de visualiser en temps réel les tensions de liquidité à travers plusieurs classes d'actifs. Ce n'est pas une baguette magique. C'est une loupe. Et parfois, une loupe suffit à voir ce que d'autres ignorent.
Reconnaissances
Prix de l'innovation en analyse financière
Distinction décernée pour notre travail sur la cartographie des mécanismes d'amplification de la contrainte de liquidité dans les marchés obligataires européens.
Institut des actuaires
Mention spéciale recherche
2023
Prix du meilleur article
2022
Reconnaissance académique
2023
Label d'excellence
2024